Seguro de vida con ahorro: ¿Cómo funciona un IUL y para quién puede tener sentido?
Inicio I Blog l Seguro de vida con ahorro: ¿Cómo funciona un IUL y para quién puede tener sentido?
Cuando una persona busca en Google “seguro de vida con ahorro”, normalmente intenta resolver una inquietud directa: ¿Existe un seguro que proteja a mi familia si fallezco y que, al mismo tiempo, me permita acumular dinero para el futuro?
La respuesta es sí: existen seguros de vida diseñados para combinar ambas funciones. Sin embargo, no todos funcionan igual y es fundamental entender sus reglas antes de contratar. Uno de los productos más populares es el IUL (Indexed Universal Life o Seguro de Vida Universal Indexado).
En este artículo te explicamos de forma transparente cómo funciona, qué debes considerar y para quién tiene sentido financiero.
1. ¿Qué significa realmente “seguro de vida con ahorro”?
Es una denominación popular para referirse a seguros de vida permanentes que incorporan un componente de valor en efectivo (cash value) dentro de la póliza.
Estas pólizas buscan cumplir dos objetivos:
Protección: Respaldar económicamente a tus beneficiarios en caso de tu fallecimiento.
Acumulación: Construir un fondo interno que puedas utilizar en vida bajo determinadas condiciones.
Aclaración clave: Un seguro de vida con valor en efectivo no es una cuenta de ahorros bancaria. Incluye costos de cobertura médica, deducciones administrativas y reglas contractuales específicas.
2. ¿Qué es un IUL de manera sencilla?
El IUL (Indexed Universal Life) es un seguro de vida permanente que destaca por tres elementos:
Protección económica: Cobertura de vida para tus beneficiarios.
Valor en efectivo: Fondo acumulativo dentro del contrato.
Indexación: Crédito de rendimiento vinculado al comportamiento de índices financieros (como el S&P 500).
¿Cómo se distribuyen tus pagos?
Cuando pagas tu prima mensual:
Una parte cubre el costo del seguro y los cargos administrativos.
El saldo restante se acredita al fondo de valor en efectivo para generar rendimientos a largo plazo.
El valor acumulado futuro no depende solo de lo que aportas, sino de la eficiencia de los costos internos y las fórmulas de acreditación de la aseguradora.
3. Un ejemplo práctico: El caso de Carlos
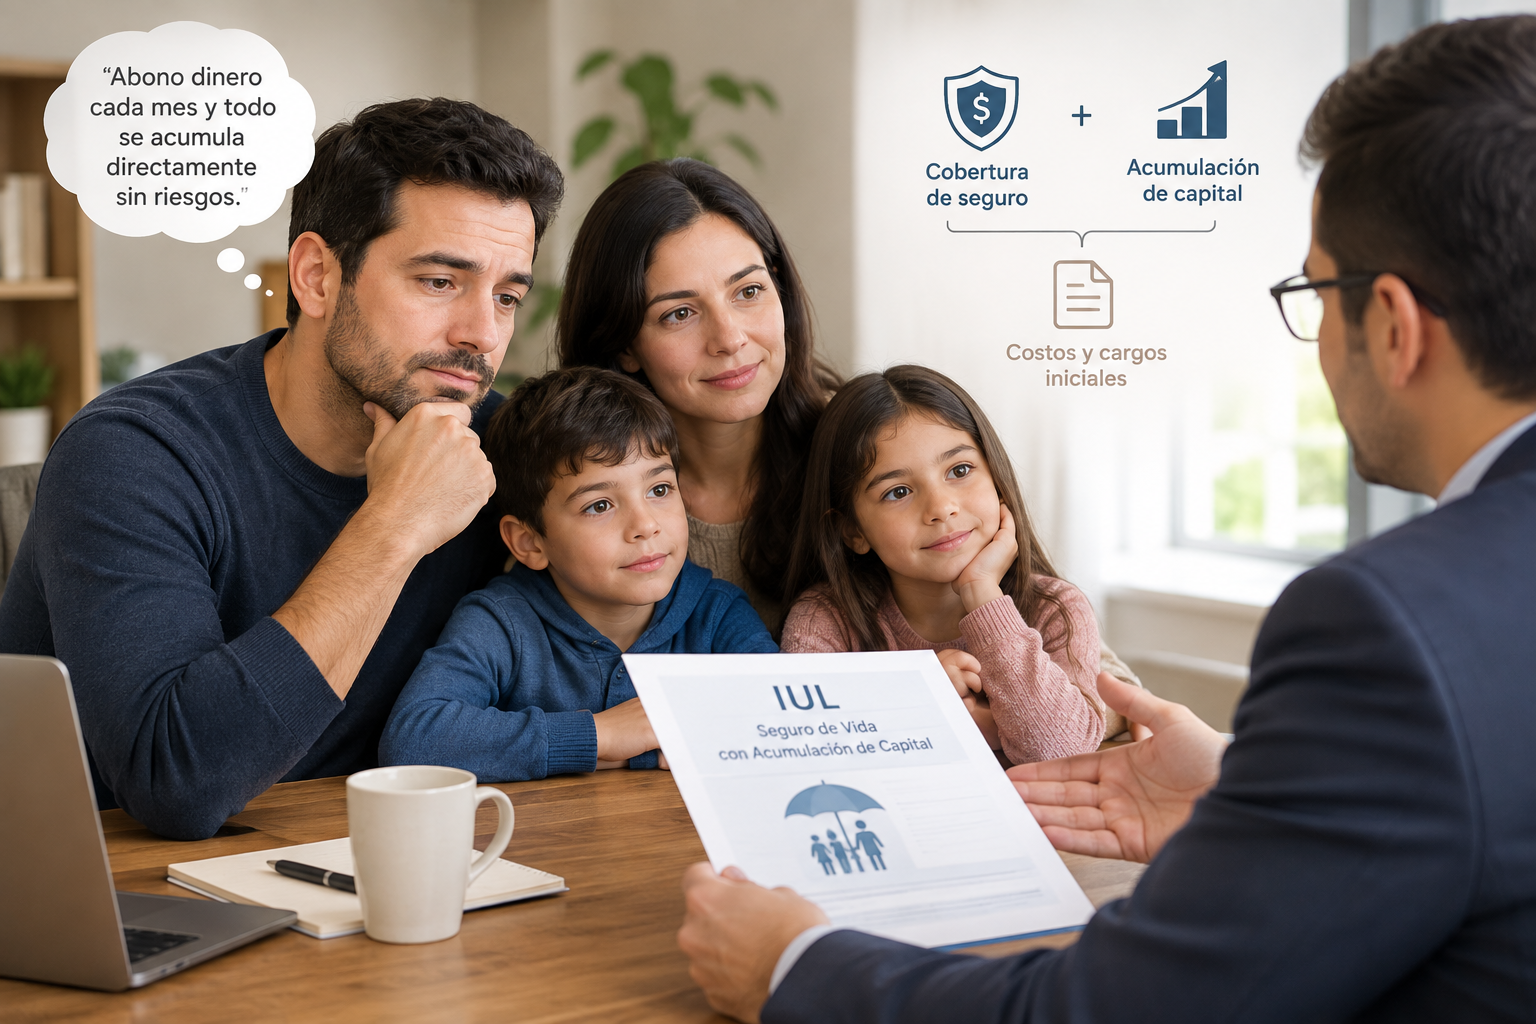
Imagina a Carlos, de 35 años, casado y con dos hijos. Desea garantizar la protección de su familia, pero también busca acumular capital para el futuro. Un agente le propone un IUL.
Carlos podría suponer equivocadamente:
“Abono dinero cada mes y todo se acumula directamente sin riesgos.”
Esta interpretación es incompleta. El IUL cobra costos fijos de seguro que varían con la edad. Si las aportaciones de los primeros años no superan los cargos iniciales, la acumulación real será menor a la esperada. Carlos debe revisar detenidamente las cifras garantizadas frente a las proyecciones variables de la póliza.
4. ¿De dónde proviene el crecimiento del valor en efectivo?
En un IUL, el dinero no está invertido directamente en la bolsa de valores. La aseguradora utiliza el rendimiento de un índice de referencia para calcular el interés acreditable al valor en efectivo.
El contrato suele incluir reglas de acreditación:
Topes máximos (Cap Rate): Límite máximo de rendimiento reconocible en un periodo.
Pisos garantizados (Floor Rate): Protección contra caídas del mercado (habitualmente 0%).
Tasas de participación: Porcentaje del movimiento del índice aplicado al cálculo.
5. ¿Un IUL garantiza ganancias siempre?
No. Aunque un Floor del 0% evita pérdidas directas por caídas bursátiles, la aseguradora continúa descontando los costos del seguro y cargos administrativos. Si el índice se mantiene plano durante varios años, los costos internos pueden reducir el valor en efectivo acumulado.
Si tienes dudas sobre cómo se calculan estos cargos, puedes hablar con uno de nuestros especialistas para que te lo explique con números claros.
6. Las ilustraciones financieras: Proyección vs. Promesa
La ilustración es el documento que muestra la evolución estimada de la póliza a 10, 20 o 30 años.
Al evaluar este documento con tu asesor, realiza siempre esta pregunta fundamental:
“¿Qué parte de este gráfico representa valores MÍNIMOS GARANTIZADOS y qué parte corresponde a PROYECCIONES NO GARANTIZADAS?”
7. Seguro a término vs. IUL
Característica | Seguro a Término | Universal Indexado (IUL) |
|---|---|---|
Protección de vida | Sí | Sí |
Duración | Temporal (10, 20 o 30 años) | Permanente (de por vida) |
Valor en efectivo | No acumula | Sí acumula |
Estructura | Sencilla y predecible | Compleja con variables |
Costo inicial | Bajo y accesible | Mayor prima mensual |
Seguro a Término: Ideal para quienes buscan la máxima protección al menor costo durante etapas críticas (como la crianza de los hijos).
IUL: Diseñado para quienes buscan cobertura permanente y disponen del presupuesto para financiar la acumulación a largo plazo.
8. ¿Para quién tiene sentido un IUL?
Un IUL puede ser una alternativa adecuada para personas que:
Buscan protección permanente.
Tienen estabilidad financiera para mantener primas elevadas de forma constante.
Desean explorar un vehículo de acumulación con ventajas fiscales tras maximizar otras opciones de retiro.
Cuentan con un horizonte de 15 a 20 años para amortizar los costos iniciales.
9. ¿Para quién NO es la opción ideal?
Consideremos el caso de María (30 años, dos hijos pequeños). Necesita una cobertura urgente de $500,000, pero dispone de un presupuesto mensual ajustado.
Elegir un IUL por la promesa de "ahorro" comprometería su presupuesto y arriesgaría la cancelación de la póliza por falta de pago. Para María, la prioridad debe ser contratar la máxima protección a término que su presupuesto pueda sostener.
Si quieres evaluar qué se ajusta mejor a tu bolsillo, puedes pedir una cotización personalizada ahora.
10. Uso del valor en efectivo: Préstamos y retiros
Es posible acceder al valor acumulado mediante retiros parciales o préstamos sobre la póliza:
Préstamos: La aseguradora aplica tasas de interés sobre el saldo prestado.
Impacto: Los retiros o préstamos impagos reducen el beneficio por fallecimiento que recibirán tus beneficiarios.
Riesgo: Si descapitalizas la póliza, el saldo restante podría ser insuficiente para cubrir los costos de seguro, provocando su caducidad.
11. Cambios en los pagos y Beneficios en Vida
Flexibilidad de primas: Si enfrentas dificultades económicas, los costos de la póliza pueden cubrirse temporalmente con el valor acumulado. Si el saldo se agota, el contrato finaliza.
Beneficios en Vida (Living Benefits): Determinadas pólizas permiten acelerar parte del beneficio por fallecimiento en vida si sufres una enfermedad crítica, crónica o terminal.
12. ¿Qué factores determinan el costo?
El precio de un seguro depende de:
Edad y estado de salud.
Historial médico.
Monto de cobertura.
Tipo y diseño de la póliza.
Evita comparar pólizas basándote únicamente en la prima mensual; analiza detalladamente qué coberturas y costos incluye cada estructura.
13. Las 7 preguntas esenciales antes de comprar un IUL
Antes de firmar un contrato, confirma los siguientes datos con tu agente:
¿Cuál es el beneficio por fallecimiento desde el primer día?
¿Cuánto debo pagar mensualmente y por cuántos años?
¿Cuáles son los costos fijos y administrativos de la póliza?
¿Cómo se calcula el rendimiento del valor en efectivo?
¿Qué montos están garantizados por contrato?
¿Qué ocurre si reduzco o suspendo los pagos en el futuro?
¿Qué impacto tienen las deducciones, préstamos o retiros en el beneficio final?
Conclusión
Un IUL es un instrumento sólido de protección y acumulación si se contrata con metas claras, una buena estructura y la capacidad de sostener las primas en el tiempo.
Antes de decidir, hazte la pregunta principal: ¿Qué objetivo prioritario quiero que cumpla esta póliza para mi familia? La respuesta determinará si el IUL o el seguro a término es la mejor opción.
En Affinity Family Insurance orientamos a la comunidad hispana para analizar sus alternativas de seguro con claridad y transparencia.
Preguntas frecuentes (FAQ)
¿Es un seguro de vida con ahorro lo mismo que una cuenta bancaria?
No. Es una póliza de seguro sujeta a costos de cobertura, gastos administrativos y condiciones contractuales.
¿Qué es un IUL?
Es un seguro de vida universal indexado que combina protección permanente con un fondo acumulativo vinculado a índices de mercado.
¿Un IUL garantiza rendimientos positivos?
No. Aunque cuenta con pisos de protección contra caídas del índice (Floor 0%), los cargos administrativos se siguen cobrando.
¿Puedo retirar dinero de la póliza?
Sí, a través de préstamos o retiros, pero descontarán valor del beneficio por fallecimiento si no se liquidan.
¿Qué pasa si dejo de pagar las mensualidades?
Si existe suficiente valor en efectivo, los costos se descontarán de allí. Si el saldo se agota, la póliza caduca.
¿Es mejor un seguro a término o un IUL?
No hay una opción superior universal; depende de tu presupuesto, metas financieras y horizonte de tiempo.
Aviso legal: Este artículo tiene fines estrictamente informativos y educativos. No constituye asesoría financiera, fiscal ni legal. La disponibilidad, condiciones y costos varían según la compañía aseguradora y el estado.
Autor: Affinity Family Insurance