¿Una IUL es una estafa? La respuesta honesta que deberías leer antes de comprar una
Inicio I Blog l ¿Una IUL es una estafa? La respuesta honesta que deberías leer antes de comprar una
Si alguna vez has buscado “IUL es una estafa” o “is IUL a scam”, seguramente encontraste opiniones muy diferentes.
Algunas personas hablan de las IUL como una herramienta para proteger a su familia y planificar a largo plazo. Otras cuentan experiencias negativas y dicen que les vendieron algo que no cumplió con lo que esperaban.
Entonces, ¿Quién tiene la razón?
La respuesta honesta es que una IUL no es una estafa simplemente por ser una IUL. Pero tampoco significa que sea el producto adecuado para todas las personas.
Lo importante es entender qué estás comprando, cuánto cuesta, cómo funciona y qué puedes esperar realmente.
Primero: ¿Qué es una IUL?
IUL significa Indexed Universal Life, o seguro de vida universal indexado.
Es un tipo de seguro de vida permanente que combina una protección por fallecimiento con un componente de valor en efectivo. Dependiendo de la póliza, el crecimiento que se acredita a ese valor puede estar relacionado con el comportamiento de un índice externo.
Algo importante: tener una IUL no significa que estés invirtiendo directamente en el S&P 500 o en la bolsa. El funcionamiento depende de las reglas y condiciones establecidas en la póliza.
Si quieres entender primero las diferencias entre las principales opciones de protección, puedes conocer los diferentes tipos de seguro de vida.
Entonces, ¿por qué algunas personas dicen que una IUL es una estafa?
Generalmente, el problema no está solamente en el producto, sino en cómo se presenta, cómo se vende o si realmente encaja con las necesidades de la persona.
Hay varios puntos que pueden generar problemas.
Las proyecciones pueden parecer demasiado buenas
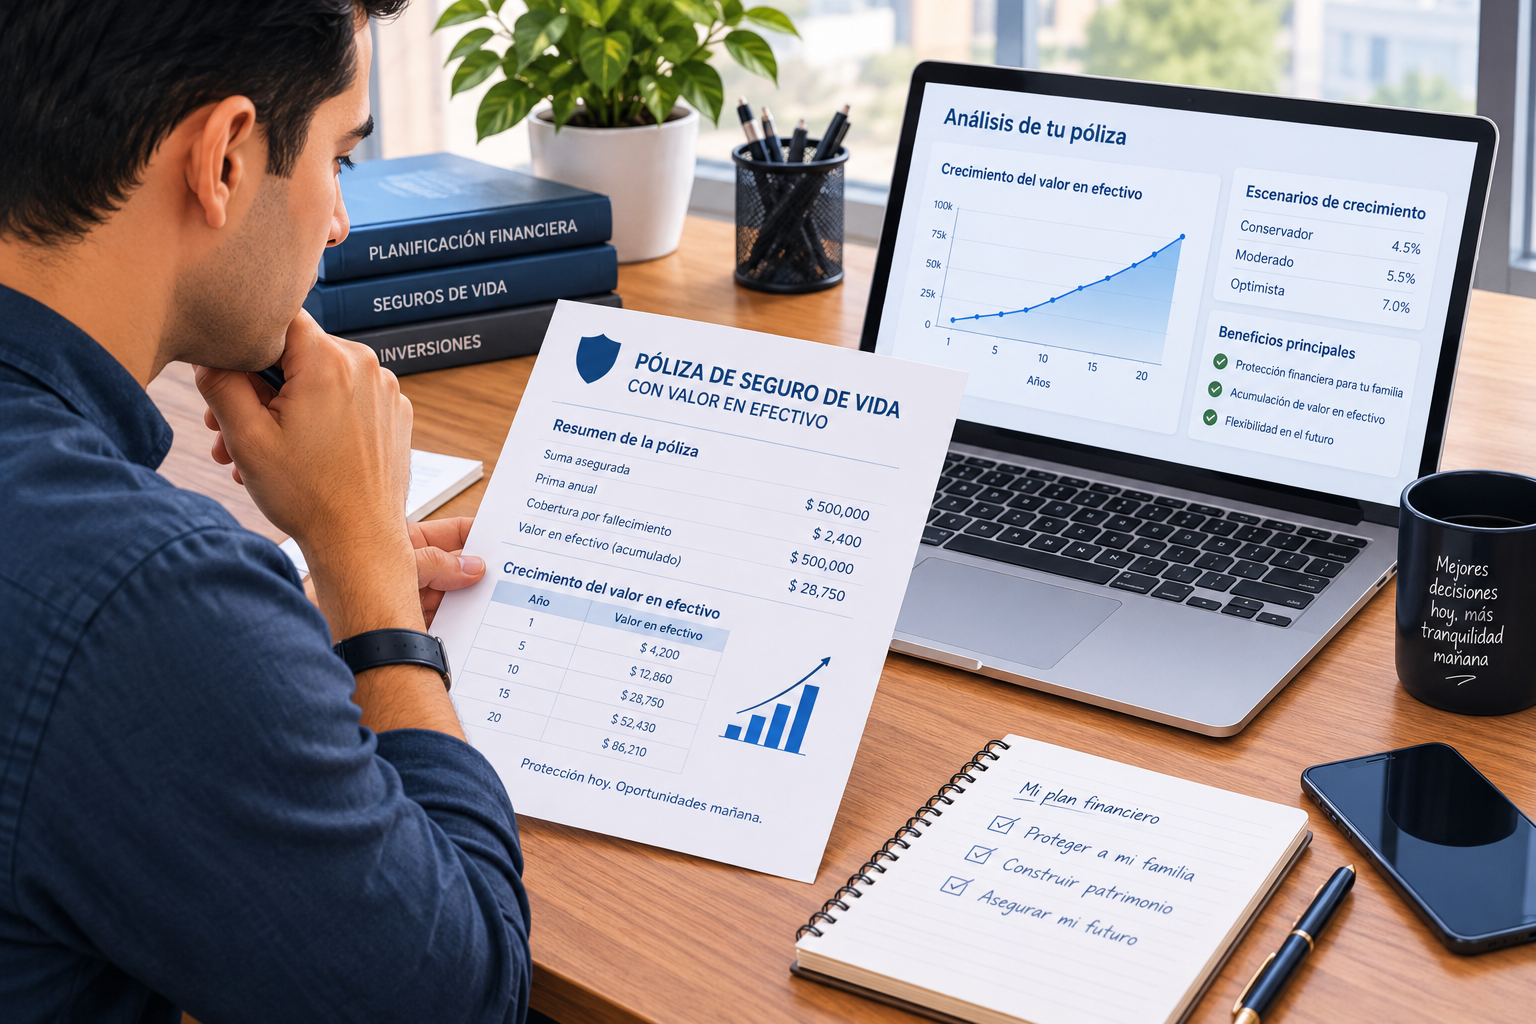
Cuando alguien te muestra una ilustración de una IUL, puede aparecer cómo podría crecer el valor en efectivo durante muchos años.
Pero una proyección no debe confundirse con una promesa de lo que necesariamente vas a recibir.
Los resultados pueden depender de diferentes factores y de las condiciones de la póliza. Por eso es importante preguntar qué valores están garantizados y cuáles dependen de determinados supuestos.
Una IUL tiene costos
Una IUL no funciona simplemente como una cuenta donde depositas dinero y este crece.
Es un seguro de vida y tiene costos asociados a la cobertura y al funcionamiento de la póliza.
Por eso, mirar únicamente el posible crecimiento del valor en efectivo no cuenta toda la historia. También hay que entender cuánto estás pagando y cómo esos costos pueden afectar la póliza con el paso del tiempo.
Los préstamos tampoco son dinero gratis
Una de las características que puede tener una póliza de vida con valor en efectivo es la posibilidad de acceder a ese valor mediante préstamos, según las condiciones de la póliza.
Pero esto no significa que puedas sacar dinero sin consecuencias.
Un préstamo puede generar intereses y afectar los valores de la póliza y el beneficio que recibirían tus beneficiarios. Por eso, antes de utilizar esta opción, es importante entender cómo funciona.
Entonces, ¿una IUL es una estafa?
No por definición.
Una IUL es un tipo de seguro de vida con características específicas. Lo que sí puede ocurrir es que una póliza sea mal explicada, que las expectativas sean poco realistas o que el producto no sea adecuado para la situación de quien lo compra.
Y ahí está la diferencia.
No es lo mismo decir “una IUL es una estafa” que decir “esta póliza no era adecuada para esta persona”.
Por eso, antes de comprar, no deberías basarte únicamente en lo que promete una ilustración ni tampoco en lo que alguien dice en internet.
¿Cómo saber si una IUL tiene sentido para ti?
Antes de tomar una decisión, hazte algunas preguntas sencillas:
¿Qué quiero conseguir con esta póliza?
Puede ser protección para tu familia, una estrategia de largo plazo, acumulación de valor en efectivo o una combinación de diferentes objetivos.
¿Puedo mantener el pago de la póliza?
Una estrategia a largo plazo debe ser compatible con tu presupuesto actual y con tus expectativas para el futuro.
¿Entiendo los costos y las condiciones?
No tengas miedo de preguntar. Debes entender cuánto pagas, cómo funciona el valor en efectivo y qué puede ocurrir si cambias o interrumpes tus pagos.
¿Estoy entendiendo correctamente la ilustración?
Pregunta qué parte está garantizada y qué parte depende de supuestos.
¿Qué ocurre si utilizo el valor de la póliza?
Si estás considerando préstamos u otras formas de acceder al valor en efectivo, entiende primero cómo pueden afectar la póliza.
Si quieres conocer más específicamente cómo funciona este producto, puedes conocer aquí más sobre las IUL.
La pregunta correcta no es “¿IUL sí o no?”
Una mejor pregunta es:
“¿Esta IUL tiene sentido para mí?”
No todas las personas tienen los mismos objetivos, presupuesto o necesidades de protección.
Una persona puede estar buscando una cobertura permanente y tener objetivos de largo plazo. Otra puede necesitar principalmente una cobertura temporal y contar con un presupuesto diferente.
Por eso, antes de decidir, lo más importante es entender tu situación y comparar las opciones disponibles.
No compres una IUL porque alguien te dijo que vas a ganar cierta cantidad de dinero. Tampoco la descartes solamente porque alguien en internet dijo que es una estafa.
Primero entiende el producto. Después decide si tiene sentido para ti.
Preguntas frecuentes (FAQ)
¿Una IUL garantiza que voy a ganar dinero?
No debes asumir que una proyección representa un resultado garantizado. Es importante distinguir entre los valores garantizados y los que dependen de determinados supuestos y condiciones de la póliza.
¿Una IUL es lo mismo que invertir en el S&P 500?
No. Aunque algunas IUL utilizan un índice como referencia para determinar cómo se pueden acreditar intereses, no significa que estés invirtiendo directamente en ese índice.
¿Qué pasa si dejo de pagar una IUL?
Depende de la póliza y de los valores disponibles. Dejar de pagar o reducir las primas puede afectar el funcionamiento y la permanencia de la cobertura.
¿Puedo sacar dinero de una IUL?
Algunas pólizas permiten acceder al valor en efectivo mediante préstamos u otras opciones, pero cada alternativa tiene condiciones y posibles consecuencias que debes entender antes de utilizarla.
¿Una IUL puede ser adecuada para mí?
Puede ser una opción para algunas personas, pero depende de sus objetivos, presupuesto, necesidades de protección y situación particular. No existe una póliza que sea adecuada para todos.
La respuesta honesta
Entonces, si llegaste aquí buscando “IUL es una estafa”, la respuesta no es simplemente sí o no.
Una IUL no es una estafa por definición. Pero comprar una póliza sin entender sus costos, condiciones, funcionamiento y expectativas puede convertirse en una mala decisión.
La mejor forma de empezar es hacer preguntas y asegurarte de que entiendes lo que estás considerando.
Si quieres revisar tus opciones con alguien, habla con uno de nuestros agentes ya mismo ingresando a nuestra oficinal virtual y conoce las alternativas disponibles para tu situación.
Aviso importante: Este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoría financiera, legal, fiscal ni una recomendación personalizada de seguros. La disponibilidad, elegibilidad, características, costos y beneficios dependen del producto, la compañía aseguradora, el estado y las circunstancias individuales. Revisa siempre los documentos y condiciones del contrato antes de tomar una decisión.
Autor: Affinity Family Insurance