Enfermedades graves: ¿cómo puede un seguro de vida darte dinero mientras estás vivo?
Inicio I Blog l Enfermedades graves: ¿Cómo puede un seguro de vida darte dinero mientras estás vivo?
Cuando la mayoría de las personas piensa en un seguro de vida, inmediatamente imagina lo que ocurrirá después de su fallecimiento: una protección económica para su pareja, sus hijos o las personas que dependen de ellos. Esta ha sido la función tradicional de este tipo de coberturas.
Sin embargo, existe otra faceta del seguro de vida que muchas personas desconocen y que puede ser de gran importancia: los beneficios en vida.
Dependiendo de la póliza, estos beneficios permiten que una persona utilice parte del capital de su seguro mientras todavía está viva si llega a enfrentar situaciones de salud complejas, como una enfermedad grave, una condición crónica o un diagnóstico terminal.
Como agentes de seguros, una de nuestras prioridades es que las personas entiendan exactamente qué están contratando. En este artículo te explicamos cómo funcionan los beneficios en vida, qué situaciones pueden activarlos y qué deberías revisar antes de elegir una póliza.
¿Qué son los beneficios en vida de un seguro de vida?
Los beneficios en vida (Living Benefits) son características que algunas pólizas incluyen para ofrecer respaldo económico al asegurado durante su vida.
Dependiendo del producto y de la aseguradora, pueden activarse ante situaciones como:
Enfermedades críticas o graves.
Enfermedades crónicas.
Enfermedades terminales.
Discapacidad.
Necesidad de cuidados a largo plazo.
Otras condiciones especificadas en la póliza.
La idea es sencilla: el seguro de vida no se limita a ser una protección utilizable únicamente tras la muerte. En circunstancias específicas, una parte de los fondos puede estar disponible cuando la persona más lo necesita en vida.
Eso sí, no todas las pólizas incluyen los mismos beneficios y cada compañía establece requisitos, limitaciones y exclusiones distintas.
¿Cómo puede ayudar un seguro de vida cuando aparece una enfermedad grave?
Una enfermedad grave afecta la salud, pero también puede alterar por completo la situación económica de un hogar.
Si el principal proveedor de la familia recibe un diagnóstico serio y debe dejar de trabajar durante meses, surgen gastos inmediatos como:
Tratamientos médicos y medicamentos.
Consultas con especialistas.
Transporte y adaptaciones en el hogar.
Pago de facturas y gastos cotidianos.
Pérdida de ingresos por incapacidad laboral.
En ese escenario, un beneficio en vida activo representa un apoyo económico directo. Cuando aplica, el dinero puede utilizarse para cualquier necesidad del asegurado y no se limita de forma exclusiva a facturas médicas.
Por ello, es fundamental entender qué cubre tu póliza antes de firmar. Si tienes dudas sobre cómo se aplicaría esto en tu caso particular, puedes ingresar a nuestra oficina virtual y consultar con un agente disponible ahora mismo.
¿Quieres saber qué opciones de protección están disponibles para ti?
No todas las familias necesitan el mismo tipo de seguro. Si quieres conocer las alternativas según tu situación, ponte en contacto con un agente de Affinity Family Insurance.
¿Qué situaciones pueden activar los beneficios en vida?
La activación depende de las condiciones del contrato. Entre los principales tipos de beneficios se encuentran:
Enfermedades críticas o graves
Diseñados para eventos de salud de alto impacto establecidos en la póliza, como ciertos tipos de cáncer, ataques cardíacos o accidentes cerebrovasculares. El diagnóstico debe cumplir estrictamente con las definiciones y requisitos fijados por la aseguradora.
Enfermedades crónicas
Aplican cuando el asegurado desarrolla una condición que le impide realizar actividades básicas de la vida diaria o requiere asistencia continua. Ayudan a mitigar gastos médicos prolongados en el tiempo.
Enfermedad terminal
A través de un Accelerated Death Benefit, el asegurado puede solicitar un adelanto de su beneficio por fallecimiento si recibe un diagnóstico terminal con una expectativa de vida limitada.
Discapacidad
Ofrecen protección cuando una persona queda incapacitada para trabajar o cumple con los criterios de invalidez establecidos en el contrato.
Cuidados a largo plazo
Proporcionan fondos cuando el asegurado requiere asistencia médica o personal extendida (Long-Term Care) debido a su estado de salud.
¿Qué es un Accelerated Death Benefit?
El Accelerated Death Benefit (beneficio acelerado por fallecimiento) permite acceder anticipadamente a una parte de la suma asegurada en vida tras cumplir ciertas condiciones médicas.
Un punto clave a considerar: utilizar un beneficio acelerado reduce el monto que recibirán tus beneficiarios tras tu fallecimiento. Antes de activarlo, es importante analizar cuánto se recibirá, qué costos aplican y qué saldo final quedará para tu familia.
¿Todos los seguros de vida tienen beneficios en vida?
No. No todas las pólizas incluyen Living Benefits y las que los ofrecen no cubren todas las condiciones posibles.
La disponibilidad depende de:
El tipo de seguro y la aseguradora.
El estado donde se emite la póliza.
La edad y estado de salud del solicitante.
Los términos, condiciones y exclusiones del contrato.
Por ello, no conviene elegir un seguro solo porque mencione "beneficios en vida" en su publicidad; lo importante es revisar bajo qué reglas opera.
Beneficios en vida vs. seguro de vida tradicional
Seguro tradicional: Enfocado en la protección económica de los beneficiarios tras el fallecimiento del asegurado.
Seguro con beneficios en vida: Combina la protección para los herederos con la opción de disponer de fondos en vida si ocurre un evento de salud cubierto.
Ambas opciones son válidas; lo crucial es determinar cuál responde mejor a las necesidades de tu hogar.
¿Por qué son importantes para una familia?
Muchas personas planifican pensando en el riesgo de fallecer, pero descuidan otra pregunta clave: ¿Qué pasaría si continúas con vida pero no puedes trabajar debido a una enfermedad?
Si los ingresos disminuyen repentinamente mientras se mantienen compromisos como la hipoteca o la manutención de los hijos, la estabilidad financiera se ve amenazada. Los beneficios en vida ofrecen una herramienta de alivio ante esas circunstancias.
Preguntas clave antes de contratar
Antes de decidir si vale la pena pagar por esta cobertura, considera:
¿Qué enfermedades o eventos califican?
¿Cuánto dinero podrías recibir y bajo qué requisitos?
¿El beneficio reduce la suma asegurable por fallecimiento?
¿Existen costos adicionales o exclusiones?
Un seguro de vida debe ser una herramienta clara y comprensible para quien la adquiere.
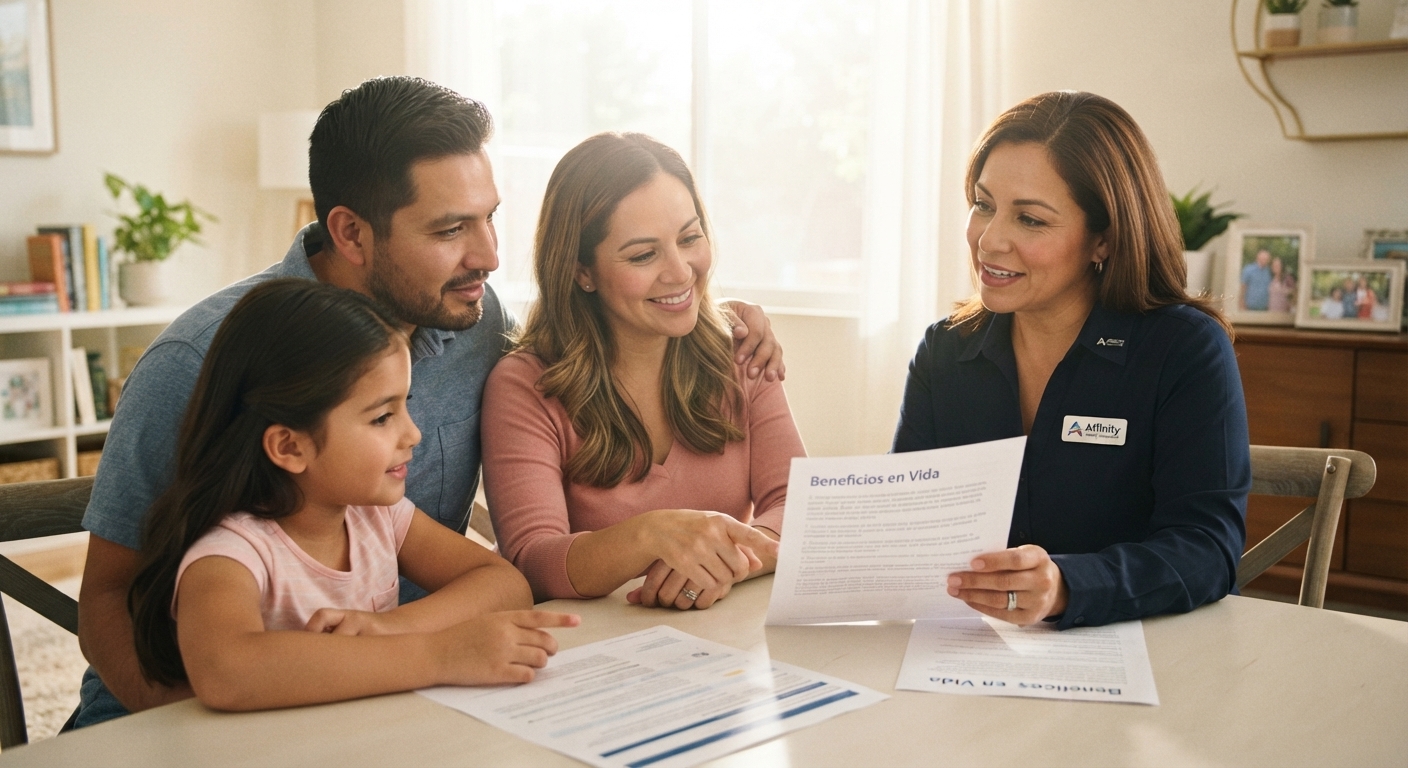
Una perspectiva para las familias en Estados Unidos
Para muchas familias hispanas en EE. UU., los seguros pueden parecer complejos por la barrera del idioma o los términos técnicos. Sin embargo, contar con información clara en español es clave.
El objetivo de una buena planificación no es solo preguntarse “¿qué pasará con mi familia si muero?”, sino también “¿qué pasaría si enfermo y no puedo seguir generando ingresos?”.
Antes de contratar, revisa detenidamente:
Monto de cobertura y primas mensuales.
Condiciones de activación de los beneficios en vida.
Exclusiones aplicables.
Monto final que conservarían tus beneficiarios.
¿Quieres conocer tus opciones?
En Affinity Family Insurance orientamos a la comunidad hispana para comprender sus alternativas de protección y encontrar pólizas adaptadas a sus necesidades, Accede de forma gratuita a una asesoría y cotización.
Preguntas frecuentes FAQ
¿Qué es un seguro de vida con beneficios en vida?
Es una póliza que permite al asegurado acceder a parte de su cobertura mientras está vivo si enfrenta una enfermedad o condición médica cubierta.
¿Un seguro de vida puede pagarme en vida?
Sí, en pólizas que incluyen anexos de beneficios acelerados y cuando se cumplen las condiciones médicas requeridas.
¿Qué enfermedades activan estos beneficios?
Depende de la póliza, pero suelen incluir enfermedades críticas, condiciones crónicas, fases terminales o discapacidad severa.
¿Qué significa Living Benefits?
Es el término en inglés para "beneficios en vida", que describe las coberturas utilizables por el asegurado durante su vida.
¿Qué es un Accelerated Death Benefit?
Es la cláusula que permite adelantar una parte del capital por fallecimiento al asegurado en vida.
¿Todos los seguros los incluyen?
No. Depende del producto, la compañía y la regulación del estado.
¿Reducen la suma que recibe mi familia?
Sí. El monto que utilices en vida se descuenta de la suma final que recibirán tus beneficiarios.
Información Importante: Este artículo es de carácter educativo e informativo y no constituye asesoría financiera, legal o tributaria. Las coberturas y condiciones varían según la aseguradora, el estado y la póliza. Revisa minuciosamente los términos del contrato con un profesional autorizado antes de tomar una decisión.
Autor: Affinity Family Insurance